

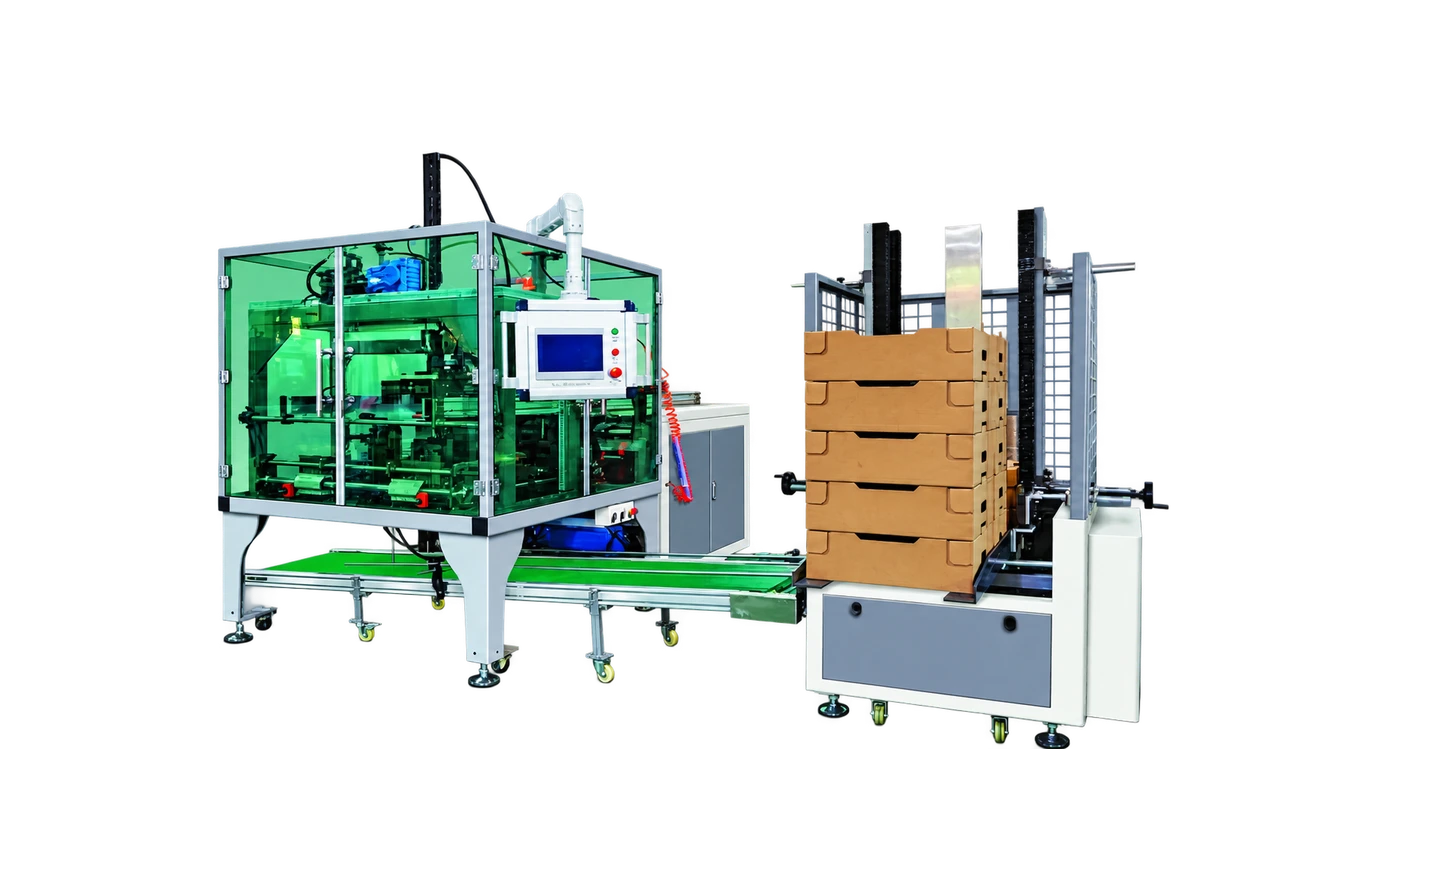
Cuando llegan dos cotizaciones de máquinas formadoras de cajas, los precios de compra son fáciles de comparar. La pregunta más difícil es cuánto costará cada configuración propuesta para producir las cajas que su operación de embalaje realmente puede utilizar. El costo por caja aceptada 1,000 reúne la inversión, los gastos operativos y la producción utilizable en una sola comparación. Comience con su propio diseño de caja y requisitos de producción, luego utilice el método siguiente para poner cada opción en la misma base.
Comience con el mismo cuadro, requisito de producción y alcance de costos.
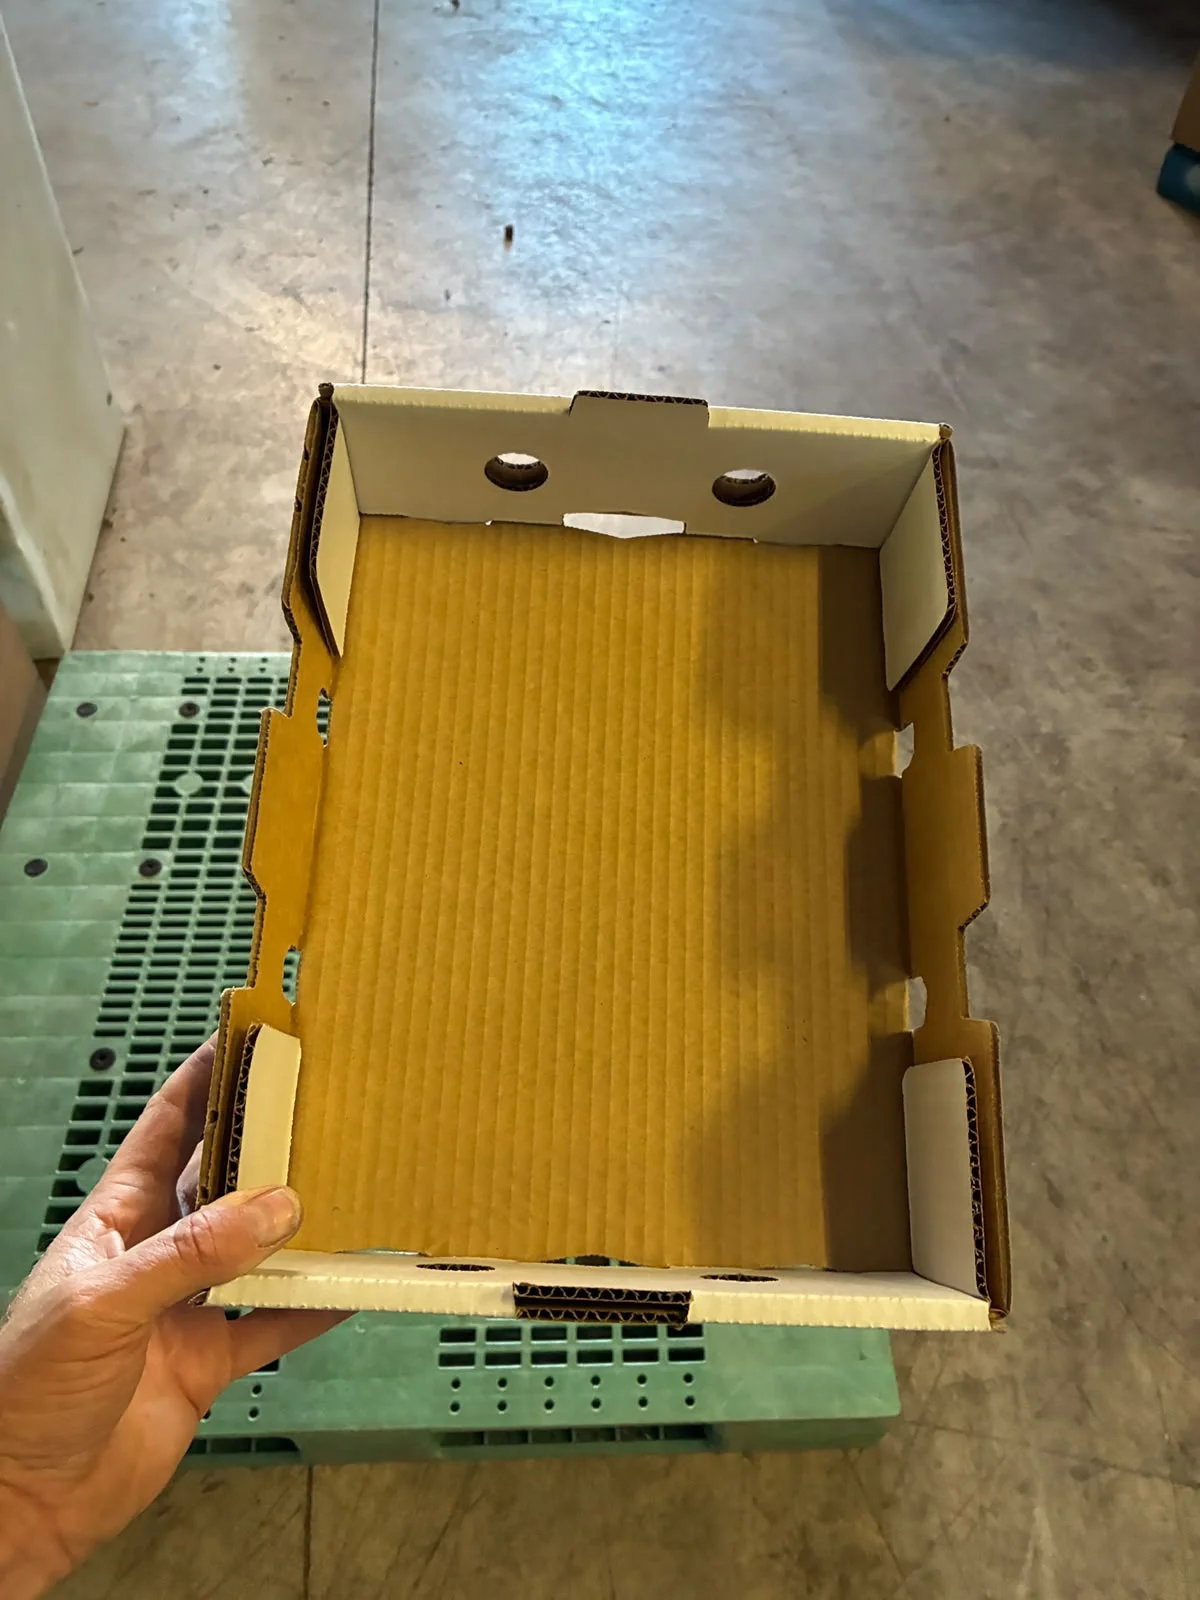
Definir la caja terminada antes de comparar máquinas: su estructura, dimensiones, tablero, juntas y requisitos de calidad. Una bandeja de frutas de una sola pieza, una caja de tres piezas y un sobre con tapa necesitan diferentes revisiones de forma. Una configuración de menor precio sólo es relevante si la configuración cotizada puede producir el embalaje deseado.
Elija un período de comparación, como un año, y una moneda. Registre las horas de funcionamiento, los turnos, la combinación de formatos de cajas y la cantidad de cajas aceptadas requeridas. Para el embalaje de fruta de temporada, utilice la temporada laboral real y los gastos asociados de todo el año en lugar de asumir una producción continua durante todo el año.
Decida si el resultado incluye los planchas troqueladas comprados. Incluirlos da un costo de producción de cajas más completo; excluirlos da un costo de formación o conversión. Cualquiera de los dos puede ser útil, pero etiquete el resultado y aplique el mismo alcance al proceso manual y a todas las opciones de la máquina.
Utilice una fórmula de costo por 1,000 con períodos coincidentes
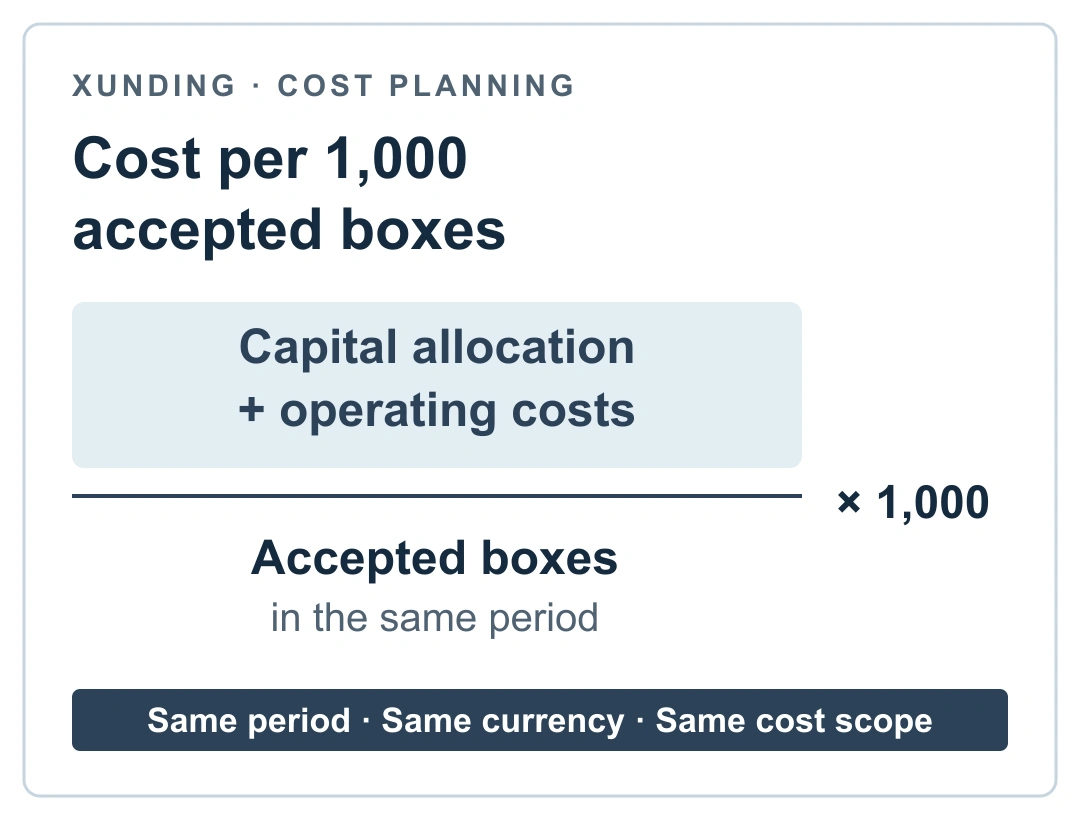
Costo por cajas aceptadas 1,000 = (asignación de capital para el período + costos operativos para el período) ÷ cajas aceptadas en el período × 1,000.
La asignación de capital es la proporción de la inversión instalada que usted elige asignar a ese período para su planificación. Documente el método de asignación y utilícelo de forma coherente. No agregue el precio total de compra de la máquina a una asignación de capital anual que ya lo incluya. Mantenga la inversión inicial en efectivo visible en una fila separada.
Los costos operativos pueden incluir mano de obra, piezas en bruto compradas, adhesivo, servicios públicos, mantenimiento y repuestos. Tanto el numerador como el recuento de cajas aceptadas deben cubrir el mismo período. Un costo anual dividido por la producción de un mes daría un resultado engañoso.
Recoger los costos que cambian la comparación de cotizaciones.
Pregunte qué está incluido en el alcance del equipo cotizado. Las herramientas para varios formatos de cajas, disposiciones de alimentación y salida, embalaje, transporte, preparación del sitio, instalación y capacitación pueden necesitar entradas separadas. Utilice la cotización acordada y sus propias estimaciones locales para calcular la cifra de inversión instalada.
Para los gastos operativos, mida toda la tarea. Incluya reponer planchas troqueladas, recolectar cajas, cambiar formatos, verificar muestras y limpiar cuando se apliquen esas tareas. Cuente solo los gastos dentro del alcance acordado y evite cobrar dos veces la misma mano de obra o material.
| Entrada de costos | que grabar |
|---|---|
| Inversión instalada | Equipos y herramientas cotizados más costos acordados de entrega, instalación y sitio; Se mantiene separado de los costos operativos del período. |
| Asignación de capital | La proporción documentada de la inversión instalada asignada al período de comparación. |
| mano de obra | Tiempo pagado para formación, reabastecimiento, recolección de cajas, controles, cambios y otras tareas incluidas. |
| Espacios en blanco comprados | Todos los planchas troqueladas consumidos en el período, incluidos los planchas troqueladas rechazados y preparados, si el material está dentro del alcance. |
| Adhesivos y utilidades | Consumo medido o estimado y sus compras locales o tarifas de servicios públicos |
| Mantenimiento y repuestos | Servicios planificados, repuestos y otros gastos de mantenimiento incluidos. |
| Gastos adicionales acordados | Retrabajo real, eliminación, alquileres o trabajo subcontratado cuando corresponda; evitar entradas duplicadas |
Verifique el alcance del equipo antes de comparar cotizaciones.
Cuente las casillas aceptadas en lugar de la visualización de velocidad
Defina una caja aceptada según sus controles acordados: dimensiones, escuadra, pliegues, alineación de las esquinas, condición de las juntas y daños visibles. Mantenga el total de cajas producidas y aceptadas como recuentos separados. Una máquina que funciona a la velocidad indicada no establece cuántas cajas utilizables salen de la estación durante un turno completo.
Registre el tiempo de trabajo, configuración, reposición, cambios e interrupciones. Para una máquina propuesta, solicite una prueba utilizando planchas troqueladas representativos y registre las condiciones junto con el resultado. Una breve demostración es una evidencia útil sobre esa prueba, pero no debería convertirse automáticamente en un pronóstico de producción para todo el año.
Los desechos y el tiempo de inactividad afectan el cálculo de diferentes maneras. Las cajas rechazadas reducen el denominador de salida aceptada mientras se mantienen los costos de material y procesamiento. El tiempo de inactividad puede reducir la producción mientras continúa el tiempo pagado. No agregue un cargo arbitrario por tiempo de inactividad a menos que represente un gasto real separado, como horas extras pagadas.
Trabajar mediante un cálculo anual ilustrativo.
El siguiente ejemplo hipotético utiliza unidades monetarias (CU). No es una cotización Xunding, un resultado operativo ni una promesa de ahorro. Todos los gastos y resultados se refieren a un año; Se incluyen los planchas troqueladas comprados. Reemplace cada valor con sus propios datos antes de utilizar el cálculo para una decisión de compra.
La asignación de capital es un insumo de planificación ilustrativo. No establece la vida útil de una máquina ni prescribe un método de depreciación contable. La entrada de planchas troqueladas comprados incluye planchas troqueladas rechazados y material de preparación, por lo que no agregue nuevamente el costo de compra como un cargo por desecho separado.
| Artículo | Valor ilustrativo | base |
|---|---|---|
| Asignación de capital | 12,000 | CU por año; participación asignada de la inversión instalada |
| mano de obra | 36,000 | CU por año; todas las tareas operativas incluidas |
| Espacios en blanco troquelados comprados | 90,000 | CU por año; Incluye rechazos y consumo de preparación. |
| Adhesivo | 6,000 | CU por año |
| Utilidades | 2,400 | CU por año |
| Mantenimiento y repuestos | 7,200 | CU por año |
| Costo total anual | 153,600 | CU por año; suma de las seis entradas de costos |
| Cajas aceptadas por año | 1,200,000 | Cajas utilizables que cumplen con los controles acordados. |
| Costo por cajas aceptadas 1,000 | 128 | CU; 153,600 ÷ 1,200,000 × 1,000 |
Compruebe cómo una producción más baja cambia el resultado
Supongamos que el mismo costo anual hipotético de 153,600 CU se divide entre las cajas aceptadas 1,000,000. El resultado es 153.60 CU por cajas 1,000. Este cálculo mantiene constante el costo total anual sólo para mostrar el efecto del denominador; no es una previsión de los costos reales de esa producción.
En un plan real, los planchas troqueladas, los adhesivos y algunos otros costos pueden cambiar con la producción, mientras que la asignación de capital y algunos costos de personal pueden permanecer. Vuelva a calcular esas entradas para cada escenario. Compare una temporada normal, una temporada de menor volumen y una demanda máxima utilizando horas de trabajo documentadas y supuestos de costos.
Compare el conformado manual y la automatización en igualdad de condiciones
Utilice la misma especificación de cuadro, período, moneda y alcance de costo para ambas opciones. Incluya las herramientas existentes o el equipo alquilado en la opción manual cuando corresponda. Para la opción de máquina, confirme quién suministra los planchas troqueladas, maneja las cajas formadas, cambia los formatos y completa los controles de calidad. La automatización no supone por sí sola una reducción particular de la plantilla.
Compare si cada opción puede satisfacer la cantidad requerida dentro de las horas disponibles antes de comparar los costos unitarios. Un proceso manual que produce menos cajas y una máquina que produce más cajas no responden al mismo requerimiento de producción. Cuando se necesiten horas extras o trabajo subcontratado para cumplir el objetivo, muestre esos gastos explícitamente.
Mantenga claramente identificados la producción proyectada, la producción de prueba medida y los resultados operativos reales. Evalúe los requisitos de efectivo iniciales junto con el costo por cajas 1,000: una opción con un costo unitario proyectado más bajo aún puede requerir más efectivo al principio.
Descargue la hoja de comparación de costos de formación del cuadro en blanco (CSV)
Revisar el proceso de cambio de molde al planificar varios formatos de cajas.
Prepare una discusión de costos con Xunding
Envíe una fotografía de la caja formada y su plano en blanco o troquelado, dimensiones terminadas, especificaciones del tablero y cajas requeridas por día. Agregue las horas de trabajo disponibles, los picos estacionales, los formatos que ejecuta y el país de instalación. Un diseño o una breve descripción del flujo de trabajo actual ayuda a identificar los requisitos de alimentación y salida.
Utilice la hoja de comparación en blanco para registrar sus costos locales de mano de obra y materiales. Es un registro de planificación editable con instrucciones de cálculo, en lugar de una lista de precios precargada o una calculadora automática. Jason Chen puede analizar el modelo y el alcance de la cotización para su caja; sus propios datos de producción y costos locales completan la comparación.
Explorar máquinas formadoras de bandejas de frutas
Envíe su requisito de diseño y producción de caja a Jason Chen