

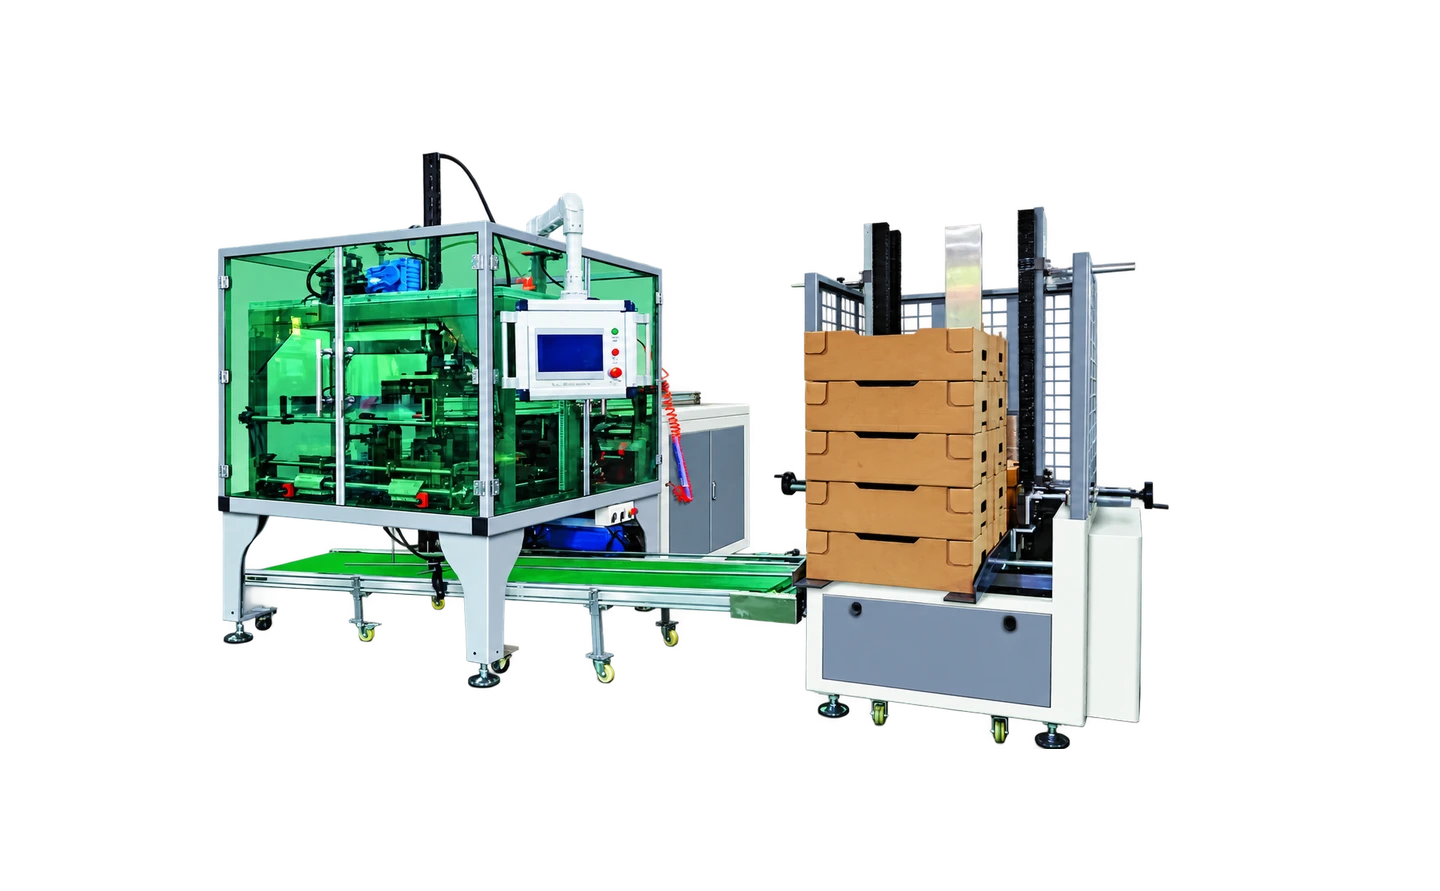
Lorsque deux devis de machines de formage de boîtes arrivent, les prix d'achat sont faciles à comparer. La question la plus difficile est de savoir combien coûtera chaque configuration proposée pour produire les boîtes que votre opération d’emballage peut réellement utiliser. Un coût par boîte 1,000 acceptée rassemble l'investissement, les dépenses d'exploitation et la production utilisable dans une seule comparaison. Commencez par votre propre conception de boîte et vos propres exigences de production, puis utilisez la méthode ci-dessous pour placer chaque option sur la même base.
Commencez avec la même boîte, les mêmes exigences de production et la même portée des coûts
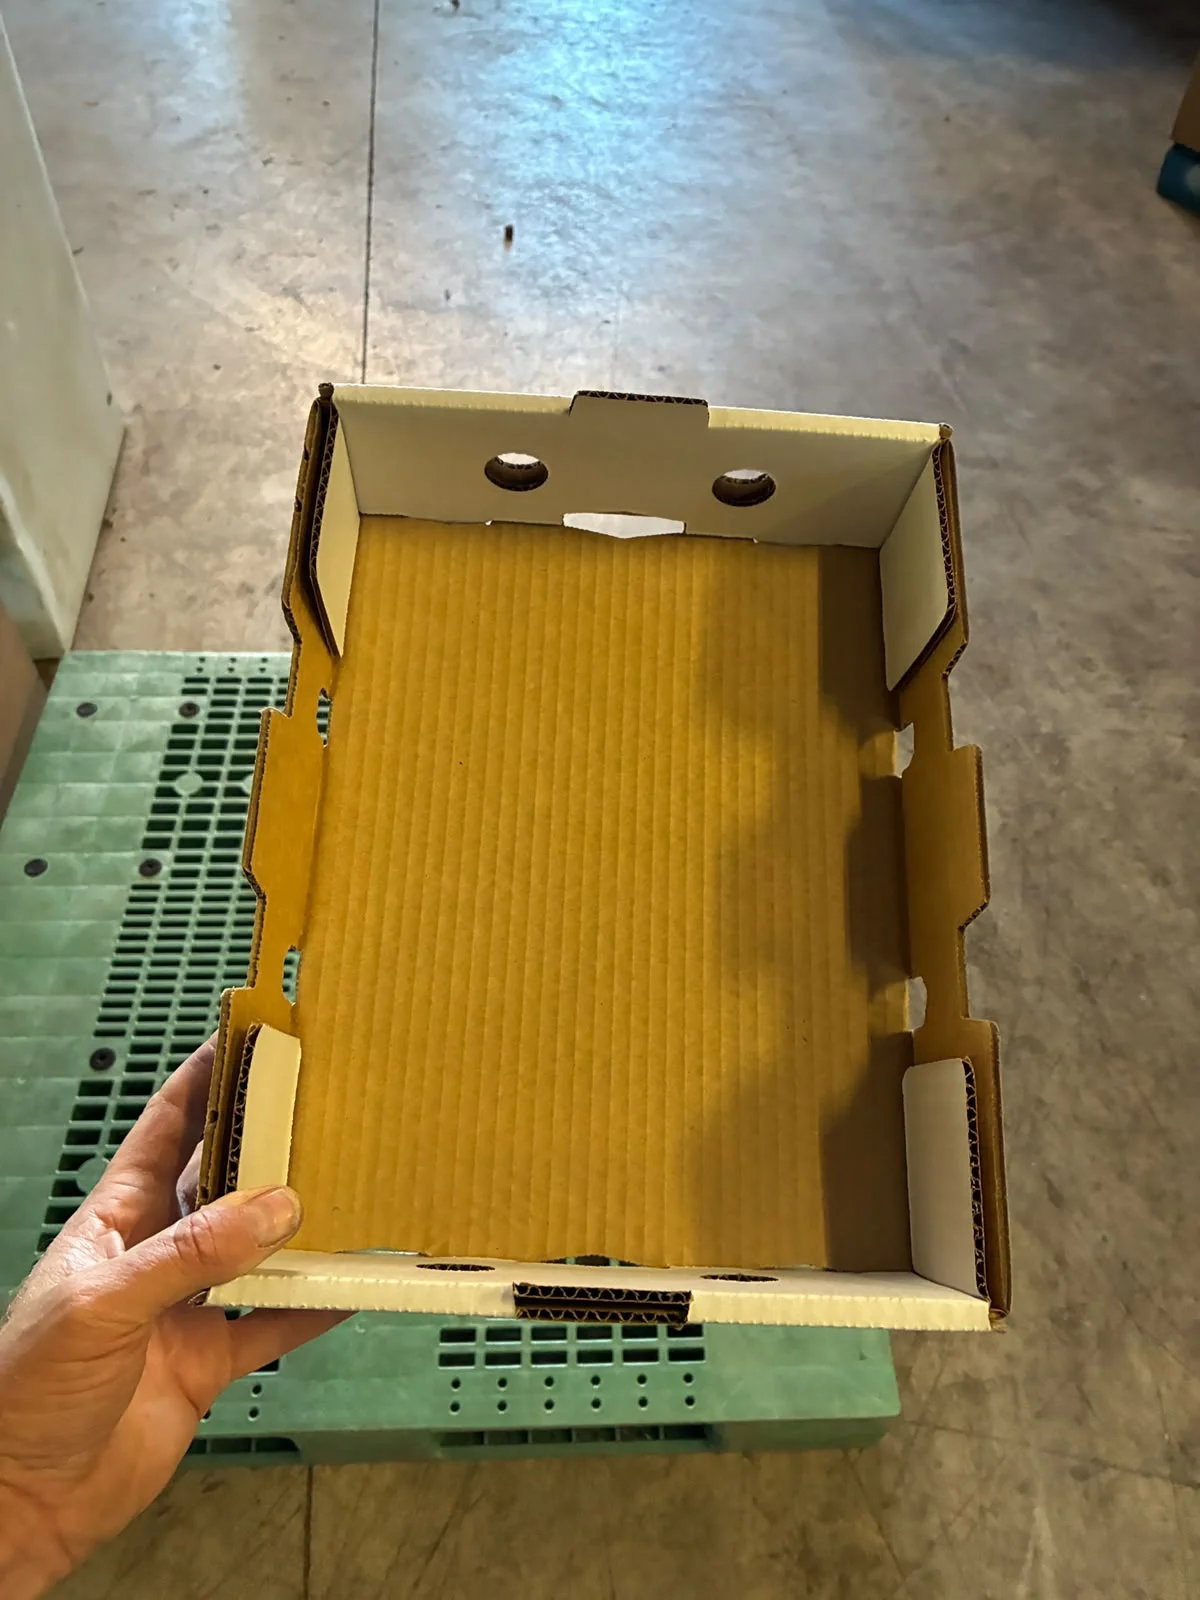
Définir la boîte finie avant de comparer les machines : sa structure, ses dimensions, son carton, ses joints et ses exigences de qualité. Un plateau de fruits d'une seule pièce, une boîte de trois pièces et une boîte d'expédition à couvercle nécessitent des examens de formation différents. Une configuration moins chère n’est pertinente que si sa configuration proposée peut produire l’emballage souhaité.
Choisissez une période de comparaison, par exemple un an, et une devise. Enregistrez les heures de fonctionnement, les quarts de travail, la combinaison de formats de boîtes et le nombre de boîtes acceptées requises. Pour l’emballage des fruits saisonniers, utilisez la saison de travail réelle et les dépenses associées de l’année complète plutôt que de supposer une production continue tout au long de l’année.
Décidez si le résultat inclut les flans découpés achetés. Les inclure donne un coût de production de boîte plus élevé ; les exclure donne un coût de formation ou de conversion. Les deux peuvent être utiles, mais étiquetez le résultat et appliquez la même portée au processus manuel et à chaque option de la machine.
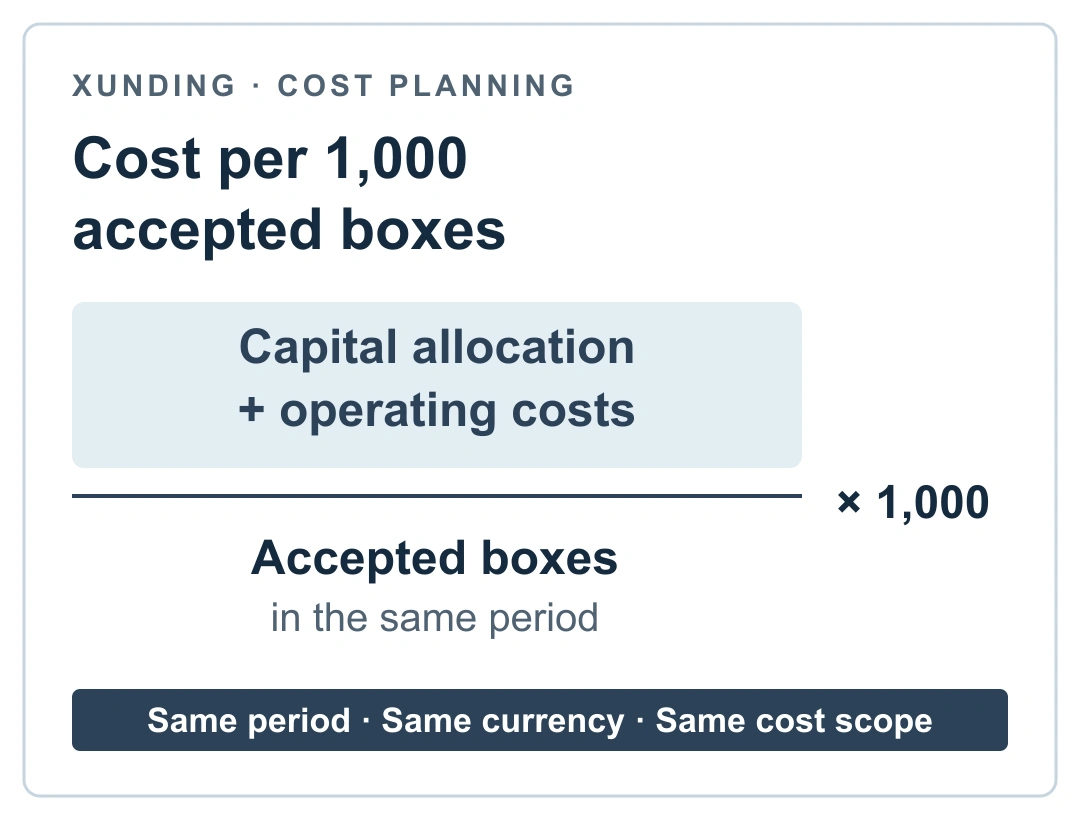
Utiliser une formule de coût par 1,000 avec des périodes correspondantes
Coût par 1,000 cartons acceptés = (allocation de capital pour la période + frais de fonctionnement de la période) ÷ cartons acceptés dans la période × 1,000.
L'allocation de capital est la part de l'investissement installé que vous choisissez d'attribuer à cette période de planification. Documentez la méthode d’allocation et utilisez-la de manière cohérente. N'ajoutez pas le prix d'achat complet de la machine à une allocation de capital annuelle qui l'inclut déjà. Gardez l’investissement initial en espèces visible sur une ligne séparée.
Les coûts d'exploitation peuvent inclure la main d'œuvre, les flans achetés, l'adhésif, les services publics, la maintenance et les pièces de rechange. Le numérateur et le nombre de cases acceptées doivent couvrir la même période. Un coût annuel divisé par un mois de production donnerait un résultat trompeur.
Collectez les coûts qui modifient la comparaison des devis
Demandez ce qui est inclus dans l’étendue de l’équipement cité. L'outillage pour plusieurs formats de boîtes, les dispositions d'alimentation et de sortie, l'emballage, le transport, la préparation du site, l'installation et la formation peuvent nécessiter des entrées distinctes. Utilisez le devis convenu et vos propres estimations locales pour construire le chiffre de l'investissement installé.
Pour les dépenses de fonctionnement, mesurez l’ensemble de la tâche. Inclure le réapprovisionnement des blancs, la collecte des boîtes, le changement de format, la vérification des échantillons et le nettoyage là où ces tâches s'appliquent. Ne comptez que les dépenses dans le périmètre convenu et évitez de facturer deux fois la même main d’œuvre ou le même matériel.
| Entrée des coûts | Quoi enregistrer |
|---|---|
| Investissement installé | Équipement et outillage proposés ainsi que les frais de livraison, d'installation et de chantier convenus ; tenus séparément des coûts de fonctionnement de la période |
| Allocation de capital | La part documentée des investissements installés affectée à la période de comparaison |
| Travail | Temps rémunéré pour le formage, le réapprovisionnement, la collecte des boîtes, les contrôles, les changements et autres tâches incluses |
| Blancs achetés | Tous les blancs consommés au cours de la période, y compris les blancs rejetés et préparés, si le matériel entre dans le champ d'application |
| Adhésif et utilitaires | Consommation mesurée ou estimée et vos tarifs d'achat ou de services publics locaux |
| Entretien et pièces de rechange | Entretien planifié, pièces de rechange et autres dépenses de maintenance incluses |
| Dépenses supplémentaires convenues | Reprise, élimination, location ou travail externalisé, le cas échéant ; éviter les entrées en double |
Vérifiez l'étendue de l'équipement avant de comparer les devis
Compter les cartons acceptés plutôt que l'affichage de la vitesse
Définissez une case acceptée par rapport à vos contrôles convenus : dimensions, équerrage, plis, alignement des coins, état des joints et dommages visibles. Conservez le total des boîtes produites et des boîtes acceptées dans des comptes distincts. Une machine fonctionnant à une vitesse affichée ne permet pas d'établir combien de cartons utilisables quittent la station au cours d'un quart de travail complet.
Enregistrez le temps de travail, la configuration, le réapprovisionnement, les changements et les interruptions. Pour une machine proposée, demandez un essai en utilisant des blancs représentatifs et enregistrez les conditions à côté du résultat. Une brève démonstration constitue une preuve utile de cet essai, mais elle ne devrait pas automatiquement devenir une prévision de production pour une année complète.
Les rebuts et les temps d'arrêt affectent le calcul de différentes manières. Les boîtes rejetées réduisent le dénominateur de production accepté tandis que leurs coûts de matériaux et de traitement demeurent. Les temps d'arrêt peuvent réduire la production alors que le temps payé continue. N'ajoutez pas de frais arbitraires pour temps d'arrêt à moins qu'ils ne représentent une dépense réelle distincte, telle que des heures supplémentaires payées en plus.
Un débit affiché comporte aussi un coût que la formule ne capte pas : les heures que les fruits passent à attendre des caisses. Lorsque la ligne de conditionnement dépasse l’approvisionnement en caisses, la perte apparaît sous forme de fruits plus mous et d’une catégorie inférieure, et non d’un coût par caisse plus élevé ; il vaut donc mieux confronter la production proposée à votre demande horaire de pointe avant de comparer les prix.
Pourquoi la vitesse de montage décide de la fraîcheur avec laquelle arrivent vos fruits
Effectuez un calcul annuel illustratif
L’exemple hypothétique suivant utilise des unités monétaires (CU). Il ne s'agit pas d'une cotation Xunding, d'un résultat d'exploitation ou d'une promesse d'économies. Toutes les dépenses et productions se réfèrent à un an ; les flans découpés achetés sont inclus. Remplacez chaque valeur par vos propres données avant d'utiliser le calcul pour une décision d'achat.
L'allocation du capital est un élément de planification illustratif. Elle n’établit pas la durée de vie d’une machine et ne prescrit pas de méthode d’amortissement comptable. L'entrée des pièces brutes achetées comprend les pièces brutes rejetées et le matériel de préparation. N'ajoutez donc pas à nouveau leur coût d'achat en tant que frais de rebut distincts.
| Article | Valeur illustrative | Base |
|---|---|---|
| Allocation de capital | 12,000 | UC par an ; part attribuée de l'investissement installé |
| Travail | 36,000 | UC par an ; toutes tâches d'exploitation incluses |
| Flans découpés achetés | 90,000 | UC par an ; inclut les rejets et la consommation de configuration |
| Adhésif | 6,000 | UC par an |
| Utilitaires | 2,400 | UC par an |
| Entretien et pièces de rechange | 7,200 | UC par an |
| Coût annuel total | 153,600 | UC par an ; somme des six entrées de coûts |
| Cartons acceptés par an | 1,200,000 | Boites utilisables répondant aux contrôles convenus |
| Coût par 1,000 boîtes acceptées | 128 | CU ; 153,600 ÷ 1,200,000 × 1,000 |
Vérifiez comment une sortie inférieure modifie le résultat
Supposons que le même coût annuel hypothétique de 153,600 CU soit divisé par les boîtes acceptées 1,000,000. Le résultat devient 153.60 CU par boîtes 1,000. Ce calcul maintient le coût annuel total constant uniquement pour montrer l'effet du dénominateur ; il ne s’agit pas d’une prévision des coûts réels pour cette production.
Dans un plan réel, les flans, les adhésifs et certains autres coûts peuvent changer avec la production, tandis que l'allocation du capital et certains coûts de personnel peuvent rester. Recalculez ces entrées pour chaque scénario. Comparez une saison normale, une saison à faible volume et un besoin de pointe en utilisant des heures de travail documentées et des hypothèses de coûts.
Comparez le formage manuel et l'automatisation sur un pied d'égalité
Utilisez les mêmes spécifications de boîte, période, devise et périmètre de coût pour les deux options. Incluez les outils existants ou l’équipement loué dans l’option manuelle, le cas échéant. Pour l’option machine, confirmez qui fournit les flans, gère les boîtes formées, modifie les formats et effectue les contrôles de qualité. L'automatisation n'entraîne pas à elle seule une réduction particulière des effectifs.
Comparez si chaque option peut répondre à la quantité requise dans les heures disponibles avant de comparer les coûts unitaires. Un procédé manuel produisant moins de cartons et une machine produisant plus de cartons ne répondent pas à la même exigence de production. Lorsque des heures supplémentaires ou du travail externalisé sont nécessaires pour atteindre l'objectif, indiquez explicitement ces dépenses.
Gardez la production projetée, la production d’essai mesurée et les résultats d’exploitation réels clairement identifiés. Évaluez les besoins de trésorerie initiaux ainsi que le coût par boîte 1,000 : une option avec un coût unitaire projeté inférieur peut toujours nécessiter plus de liquidités au départ.
Téléchargez la feuille de comparaison des coûts de formation de boîtes vierges (CSV)
Téléchargez la feuille de calcul de capacité et de coût avec les formules (Excel)
Revoir le processus de changement de moule lors de la planification de plusieurs formats de boîtes
Préparez une discussion sur les coûts avec Xunding
Envoyez chaque jour une photographie de la boîte formée et de son dessin plat ou découpé, des dimensions finies, des spécifications du carton et des boîtes requises. Ajoutez les heures de travail disponibles, les pics saisonniers, les formats que vous exécutez et le pays d'installation. Une présentation ou une brève description du flux de travail actuel permet d'identifier les exigences d'alimentation et de sortie.
Utilisez la feuille de comparaison vierge pour enregistrer vos coûts locaux de main-d’œuvre et de matériaux. Il s'agit d'un enregistrement de planification modifiable avec des instructions de calcul, plutôt qu'une liste de prix pré-remplie ou une calculatrice automatique. Jason Chen peut discuter du modèle et de la portée du devis pour votre boîte ; vos propres données de production et de coûts locaux complètent la comparaison.
Découvrez les machines de formage de barquettes de fruits
Envoyez votre conception de boîte et vos exigences de production à Jason Chen